

Potrivit www.manageranticriza.ro, în perioada 2008-2013, activitatea firmelor din sectorul auto (producţie şi distribuţie) a înregistrat o scădere cu 41,6%, într-un ritm mediu anual de 10,2%, 2013 fiind al şaselea an consecutiv cu scăderi. Scăderea se datorează în principal comerţului masiv cu maşini second-hand şi limitării deductibilităţii costurilor şi a TVA-ului la nivelul persoanelor juridice, care reprezintă aproximativ 70% din piaţă.
Birocraţia creată de noul sistem de taxare a crescut dificultatea vânzării de maşini la mâna a doua, provocând un climat de nesiguranţă care a influenţat indirect şi achiziţia de maşini noi, în 2013. Redresarea pieţei se poate realiza în condiţiile stabilizării acesteia şi instituirii de măsuri eficiente pentru limitarea evaziunii fiscale din domeniul comerţului cu autovehicule.
Dezvoltarea sectorului auto din România este legată de factori de influenţă precum dinamica venitului mediu pe familie, rata şomajului ca factor de scădere a cererii, reputația și experiența producătorilor auto pe piaţa românească, nivelul de impozitare de autoturisme noi şi second hand, concentrarea populației în mediul urban, gradul de deschidere a autorităţilor față de atragerea de jucători mari la nivel mondial pentru a ajuta industria, disponibilitatea creditelor de finanțare a bunurilor de folosință îndelungată, inclusiv mașini. Şi calitatea infrastructurii rutiere este un factor major care determină ritmul de alocare a investițiilor în sectorul autovehiculelor și tipul de modele produse pentru piața internă.
În acelaşi timp, dezvoltarea firmelor din acest sector depinde şi de modul în care se reflectă în strategia lor o serie de factori precum: îmbunătăţirea experienţei oferite clienţilor prin calitatea şi diversificarea portofoliului de maşini, diversitatea și structura portofoliului de clienţi corporativi, stimulentele financiare acordate consumatorilor, ritmul de încorporare a tehnologiilor moderne cu impact important asupra dezvoltării viitoare şi mărirea avantajului competitiv.
Analiza efectuată la nivelul tuturor companiilor din România care au declarat că îşi desfăşoară activitatea în domeniul auto a relevat faptul că cifra de afaceri totală a sectorului a scăzut în perioada 2008-2013 într-un ritm mediu anual de 10,2%. Nivelul atins de cifra de afaceri din 2013 s-a situat cu 41,6% sub nivelul maxim înregistrat în anul 2008, influenţată semnificativ de criza manifestată în celelalte sectoare economice.
Piaţa auto are un grad de concentrare foarte ridicat. Ea este dominată de câţiva jucătorii de talie mare (care reprezintă sub 1% din numărul total de firme, în 2013), incluzând firmele peste 100 milioane euro, care au contribuit în 2013 cu 60,4% la cifra de afaceri a sectorului şi au asigurat locuri de muncă pentru 33,8% din numărul total de salariaţi activi pe această piaţă.
O categorie importantă îl reprezintă şi companiile de talie medie, pentru care, fiind un segment cu puţini jucători, s-au ivit oportunități de creştere, mai ales dacă au înţeles profilul clienţilor-ţintă şi şi-au adaptat oferta corespunzător (tip autoturisme, pachet de preţuri şi discounturi, sistem de plată, service). Astfel, în anul 2013, 16,6% din cifra de afaceri a sectorului a fost generată de companiile cu o cifră de afaceri între 20-100 milioane euro (Fig. 1), segment reprezentând 0,3% din numărul total de firme şi 20,9% din numărul total de angajaţi ai sectorului.
Companiile cu cifra de afaceri între 0-500 mii euro reprezintă segmentul cel mai fragmentat al pieţei auto. Acestea predomină sectorul ca număr, reprezentând 69,4% din numărul total de firme, generând circa 5,5% din cifra de afaceri totală a sectorului şi deţinând 22,0% din forţa de muncă a acestei pieţe.
Fig. 1 – Structura cifrei de afaceri generate de sectorul Auto – pe grupe de mărime a companiilor – 2013 –
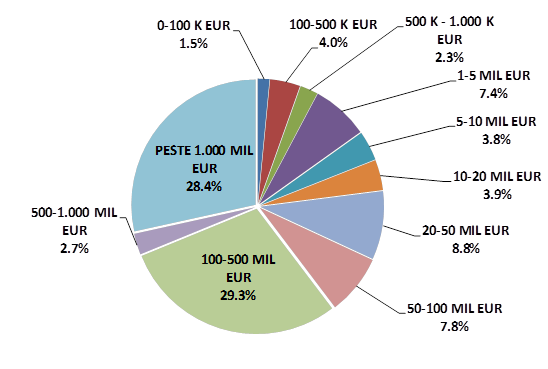
Sursa: calcul www.manageranticriza pe baza datelor Oficiului Naţional al Registrului Comerţului
Companiile cu cifra de afaceri între 0-500 mii euro au acumulat în 2013 un grad de îndatorare mediu (91,6%) mult mai mare decât cel al sectorului (64,7%), ceea ce reflectă probleme în atragerea de finanţare pentru a-şi susţine şi optimiza business-ul. Acest aspect este completat şi de dificultăţile de încasare a debitelor, reflectate prin numărul mediu al zilelor de rotaţie a creanţelor, de 124 zile, mult mai mari decât media sectorului în perioada 2008-2013 (56 zile).
Companiile de talie mare, peste 100 milioane euro, nu au avut probleme majore cu ţinerea sub control a debitelor, profitând de puterea lor pe piaţă. Astfel, companiile cu cifra de afaceri peste 1.000 milioane euro au înregistrat cea mai bună viteză de încasare a creanţelor, având media în perioada 2008-2013 de 30 zile, superioară valorii înregistrate la nivel de sector (56 zile). Şi companiile încadrate în segmentele 100-500 milioane euro şi 500-1.000 milioane euro au avut o viteză medie de încasare a creanţelor în perioada 2008-2013 peste media sectorului, de 49 zile, respectiv 42 zile.
Marja de profit pe auto, privită pe ansamblu, se caracterizează prin fluctuaţii mari. Astfel, cea mai mică marja de profit net a fost înregistrată în anul 2013 de către companiile între 0-100 mii euro, de -13,3%, iar valoarea maximă a fost atinsă de cele cu cifra de afaceri între 100-500 milioane euro (+2,8%).
Presiunile mediului economic exercitate în anii de după instalarea crizei economice din 2008 s-au reflectat şi în evoluţia pietei auto, unde, deşi numărul de firme cu activităţi în acest domeniu a avut o uşoară creştere (cu 1,5% în 2013 faţă de 2012 şi cu 3,5% faţă de 2008), acest lucru nu a dus şi la o creştere profitabilă. Astfel, în 2013, 61,7% dintre firmele active în domeniu au înregistrat pierderi (procent peste cel de la nivelul întregii economii – 59,5%), ca efect al scăderii cererii persoanelor fizice şi juridice şi al lipsei măsurilor de protecţie pentru producătorii şi distributorii autohtoni de maşini faţă de concurenţa jucătorilor globali prezenţi pe piaţa locală. Efectul crizei s-a manifestat şi în masivele disponibilizări pe care marii jucători din piaţa auto prezenţi în România le-au făcut în ultimii ani, acest aspect reflectându-se în dinamica numărului de salariaţi, care s-a diminuat cu circa 30,2% în 2013 faţă de 2012 şi cu 37,1% comparativ cu 2008. Un alt indicator care a reflectat influenţa crizei economice asupra pieţei auto a fost scăderea cifrei de afaceri/companie cu 43,5% în 2013 vs 2008.
De asemenea, numărul companiilor din industria auto aflate în insolvenţă a crescut în intervalul 2008-2013 de la 187 la 1.245. Ponderea companiilor insolvente în totalul companiilor din sector a înregistrat valoarea maximă în anul 2013 (5,9%) iar cea minimă în 2008 (0,9%). Comerţul cu autoturisme a fost segmentul industriei auto cu cea mai mare pondere în 2013 a numărului de firme aflate în insolvenţă (10,7%).
Printre factorii care au provocat insolvenţe pe piaţa auto se remarcă: normele și costurile de înregistrare a vehiculelor second-hand, reducerea semnificativă a cererii în piaţa auto (printre cauze fiind scăderea puterii de cumpărare a populaţiei, restrângerea sau schimbarea activităţii companiilor care au nevoie de flotă auto şi service aferent, gradul de îndatorare crescut al populaţiei şi al firmelor), lipsa unor politici de stimulare şi protejare a producătorilor de automobile autohtoni, introducerea de noi impozite și norme de poluare.
O ierarhizare a principalelor sectoare şi subsectoare de activitate din România din perspectiva riscului economic, realizată prin evaluarea volatilităţii principalilor indicatori economici de performanţă, relevă faptul că valoarea coeficientului de risc înregistrată pe piaţa producţiei şi distribuţiei auto este 4, conturând un sector economic vulnerabil.
Ameninţările pe piaţa auto vin din direcţia concurenţei între jucători, fiind un sector foarte fragmentat în ciuda dominaţtiei celor câţiva mari jucători prezenţi pe piaţa internă. Companiile din această industrie au operațiuni pe o scară largă şi costuri fixe ridicate, ceea ce creează bariere ridicate de ieșire de pe piaţă şi un nivel ridicat de rivalitate. Deoarece rentabilitatea depinde în mare măsură de volumul de maşini vândute, intrarea pe piață la scară mică are puține şanse de reuşită. Fimele mici pot concura însă cu succes în segmentul vânzărilor de piese auto specifice. Dealerii auto au tendința de a fi mai puțin activi în industrii alternative, ceea ce sporeşte rivalitatea între concurenți. Noile plafoane și standarde de poluare și eficiența energetică introduse atât în SUA, cât şi în Europa au pus presiuni suplimentare asupra vânzători auto.
Companiile care activează pe piaţa auto caută soluţii de diferenţiere în direcţia culorii şi modelului, încercând să se adapteze motivaţiilor care pot influenţa decizia de cumpărare (factori ce ţin de stilul de viaţă, puterea de cumpărare, zona geografică, profesie, statut social, profil psihologic) şi căutând să-şi întărească puterea brandului pentru a menţine dependenţa clienţilor de piesele şi componentele auto.
Piaţa auto este dominată de Automobile Dacia, care realizează 62,4% din cifra de afaceri cumulată a primilor 10 jucători ai sectorului, înregistrând în perioada 2008-2013 un ritm mediu anual de creştere de 14,9% a cifrei de afaceri. Al doilea jucător de top pe piaţa auto este Ford, care a deţinut în 2013 16,4% din cifra de afaceri a primelor 10 companii active pe această piaţă, cu cea mai puternică evoluţie dintre aceste firme şi a ajuns în 2013 la o cifră de afaceri de cinci ori mai mare la în 2008.
În intervalul 2012-2013, cei doi jucători au avut creşteri spectaculoase, de 97,1% (Ford D) şi 45,6% (Automobile Dacia), determinând creşterea cifrei de afaceri cumulată a primilor 10 jucători din sectorul auto a crescut cu 38,4%.
Un alt efect al crizei se reflectă şi în evoluţia în această perioadă a numărului firmelor care au înregistrat profit. Astfel, doar 38,3% din totalul companiilor care şi-au desfăşurat activitatea în domeniul auto au înregistrat profit în 2013 (nivel sub cel înregistrat pe total economie de firmele cu profit care, în 2013, au reprezentat 40,5% din numărul total de companii active), în scădere faţă de ponderea deţinută de acestea în 2008 (47%).
Marja de profit net calculată agregat la nivelul întregului domeniu de activitate a fost de 1,3% în 2013, peste cea din 2012 (0,6%) şi din 2008 (0,9%), fiind cea mai ridicată din intervalul 2008-2013.
În cazul companiilor ce activează în domeniul auto şi care au declarat pierderi, valoarea cumulată a pierderii a scăzut în valoare absolută cu 29,5% în 2013 comparativ cu anul anterior şi a fost cu 58,5% mai mică decât valoarea absolută atinsă 2008.
Profitul din 2013 al companiilor care au declarat profit a crescut cu 3,4% comparativ cu 2012, dar a fost cu 46,1% sub valoarea atinsă în 2008.
Judeţele cu cele mai mari probleme în 2013 din punct de vedere al profitului companiilor din sectorul analizat, înregistrând cel mai scăzut nivel al marjei de profit net (fig.2) au fost: Gorj (-11,5%), Alba (-6,7%), Covasna (-5,3%).
Fig. 2 – Marja de profit net – situaţia la nivel de judeţe pe sectorul auto
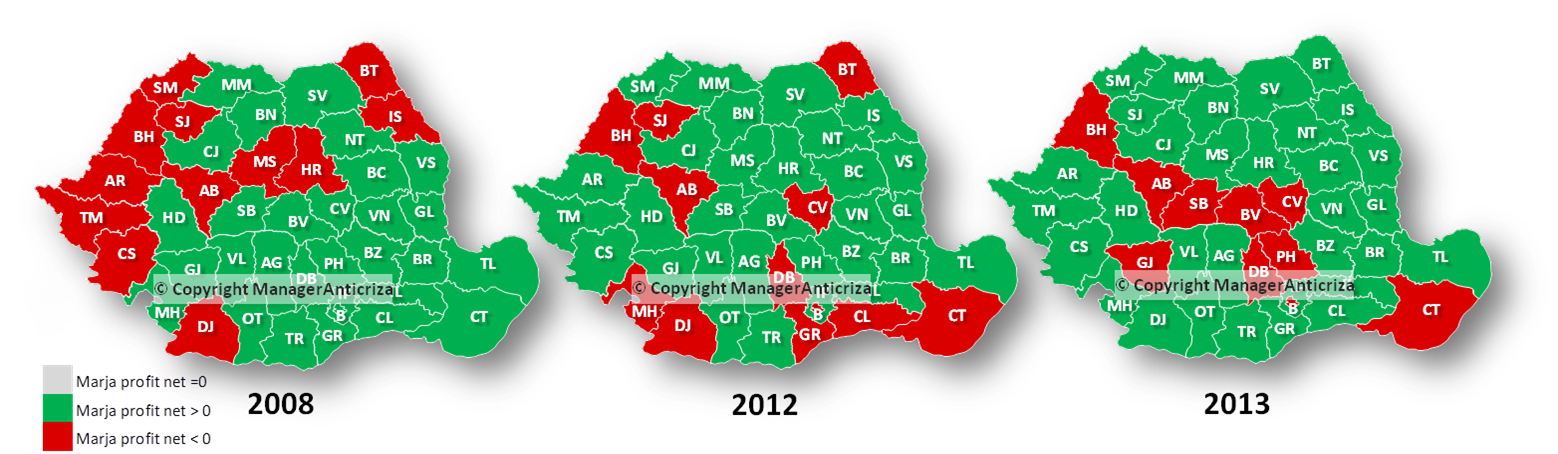 Sursa: calcul www.manageranticriza pe baza datelor de la Oficiului Naţional al Registrului Comerţului
Printre factorii-cheie de succes ai unei companii care activează în sectorul auto, ManagerAnticriza recomandă: înțelegerea profilului clientului-țintă înainte de a deschide un show-room, creşterea eficienţei forţei de vânzări şi consolidarea suportului asigurat acesteia, analiza şi optimizarea portofoliului de maşini produse / distribuite în funcţie de cerinţele pieţei, un management strict al fluxului de numerar şi control al costurilor, dezvoltarea de parteneriate strategice cu furnizorii / producătorii şi proiectarea unui sistem adecvat de KPI’s, în funcţie de comportamentul angajaţilor şi situaţia pieţei.
(Foto: Brian Timmermeister, www.flickr.com)




