Articol de: Adrian Florea, Managing Partner, Trend Consult
Ne aflăm de multe ori în situaţii care ne fac să spunem că „lumea s-a întors pe dos” sau „viaţa e nedreaptă”. Există asociaţii pentru protecţia mediului sau pentru promovarea culturii care sunt nevoite să renunţe la proiecte extraordinare pentru ca nu au bani. Avem spitale care dau faliment. Pe de altă parte, vedem demonstraţii uimitoare de opulenţă. Şi nu este aşa doar România (cum multora le place să creadă)! Lucrurile stau la fel peste tot.
Multe persoane îşi imaginează că la mijloc există „rea voinţă”. Eu cred că este vorba doar despre o convenţie depăşită. Aceasta a făcut ca, la un moment dat, banul – creat pentru a intermedia schimburile de bunuri – să devină unicul mijloc real de măsură, utilizat pentru a determina performanţa economică.
Toate teoriile economice pornesc de la premisa că orice activitate economică trebuie să fie generatoare de profit (măsurat în bani). Astfel, am ajuns să asociem acestei ecuaţii activităţile noastre de fiecare zi. Indiferent de tipul instituţiilor, fie că este vorba despre o bancă sau despre un spital, ele se supun aceleiaşi legi imuabile: în lipsa unui profit, pot dispărea oricând de pe piaţă!
Fie că ne referim la o familie, la o companie farmaceutică sau la un artist, în esenţă, problema rămâne aceeaşi: ca să poată exista în continuare, este necesar ca veniturile pe care respectiva entitate le înregistrează să depăşească cheltuielile.
Dar bilanţul unei companii nu reflectă în totalitate nici ceea ce cheltuieşte ea, nici ceea ce produce. Există numeroase costuri ascunse, care nu figurează în registrele ei de contabilitate: sănătatea angajaţilor săi, nervii şi stresul asociat serviciului, relaţiile familiale şi sociale deteriorate ca urmare a orelor suplimentare, visurile şi pasiunile spulberate etc. Pe de altă parte, putem vorbi şi despre rezultate neînregistrate, cum ar fi: satisfacţia personală a angajaţilor, poluarea mediului, pasiunile pe care ni le putem îndeplini la locul de muncă, securitatea socială etc.
Pentru a calcula aceste venituri şi cheltuieli, banii nu mai reprezintă o unitate de măsură relevantă. Și asta deoarece toate aceste componente ne definesc, pur şi simplu, viaţa. Ele se măsoară prin aprecieri subiective, de tipul „important”, „foarte important”, „dezastruos”, „bun”, „rău” etc. Astfel, o unitate de măsură ar putea deveni relevantă doar în măsura în care ea ar reprezenta o evaluare instantanee a reacţiei societăţii în ansamblul ei. Acest lucru presupune ca ea să ţină cont de caracterul atomizat al inputurilor (definite de milioanele de aprecieri individuale). În momentul de faţă, acest ideal poate fi atins făcând apel la două lucruri fundamentale: inteligenţa colectivă şi tehnologie. Să le analizăm pe rând.
Inteligenţa colectivă poate fi stimulată prin intermediul unei convenţii universale, aşa cum s-a întâmplat şi cu banii în societatea modernă. Ei au devenit o convenţie colectivă, pierzându-şi echivalentul iniţial în bunuri sau aur. Acest lucru ne demonstrează că suntem capabili să creăm noi unităţi de valoare. Transpunerea acestei viziuni în mediul de business a dus la apariţia unei noi unităţi de măsură: Direct Life Credits (DLC).
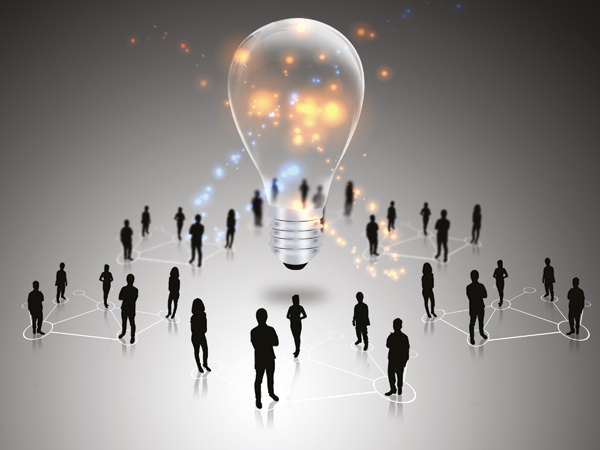
Datorită tehnologiei, în momentul de faţă, milioane de oameni pot fi conectaţi simultan pe o platformă unică. În acest mod, ei pot comunica, contribuind la o perspectivă comună. Un exemplu în acest sens îl reprezintă reţelele de socializare online, dar şi sistemele de tranzacţionare electronică. Noi am denumit această platformă comună Life Credits House (LCH).
Soldul pozitiv sau negativ de DLC al unei persoane sau al unei companii ar putea „traduce” astfel percepţia de ansamblu a societăţii asupra impactului pe care compania respectivă îl are asupra acesteia. Soldul respectiv ar putea fi considerat un al doilea bilanţ, menit să aprecieze dacă activitatea unei companii are sau nu un efect pozitiv asupra vieţii în ansamblu.
Prin intermediul LCH, aceste două bilanţuri se pot influenţa reciproc. De exemplu, o organizaţie cu pierderi financiare semnificative, dar care beneficiază de un impact social pozitiv, îşi poate echilibra situaţia financiară prin vânzarea de DLC. În mod analog, o companie profitabilă, dar cu un impact social negativ, ar fi nevoită să-şi ajusteze bilanţul financiar, achiziţionând DLC pozitive. O companie ale cărei bilanţuri – atât cel financiar, cât şi cel determinat prin DLC – sunt „pe roşu” nu ar avea altă soluţie decât să fie închisă.
În mod cert, companiile viitorului sunt cele cu ambele bilanţuri „pe verde”. Al doilea bilanţ, obţinut prin cumularea de DLC, poate reprezenta o şansă în plus pentru acele entităţi cu un efect benefic asupra societăţii, dar care nu dispun de venituri pe măsură (în această categorie putem include spitale, şcoli, organizaţii umanitare, artişti etc.). Prin intermediul unei structuri ca Life Credits House, astfel de structuri îşi pot converti bilanţul pozitiv de DLC în bani.