

Marie Diron spune: “Deşi creşterea puternică a comenţului mondial şi declinul monedei Euro vor veni în sprijinul exportatorilor din Zona Euro, ele nu vor fi suficiente pentru susţinerea redresării. Performanţele dezamăgitoare înregistrate în ultima vreme de pieţele emergente scot în evidenţă riscurile pe care le implică o redresare concentrată în principal pe exporturi. Este important, prin urmare, ca economiile naţionale să valorifice contextul pentru un nou impuls”.
Cu siguranţă, şansele unei redresări mai solide s-au îmbunătăţit după ce autorităţile naţionale şi-au ponderat retorica în privinţa austerităţii fiscale. Actualele planuri privind evoluţia austerităţii fiscale prevăd o scădere de la 0,8% din PIB în acest an, la aproximativ 0,5% din PIB în 2014-15. Aceasta va reduce substanţial efectul de frânare a creşterii provocat de austeritate.
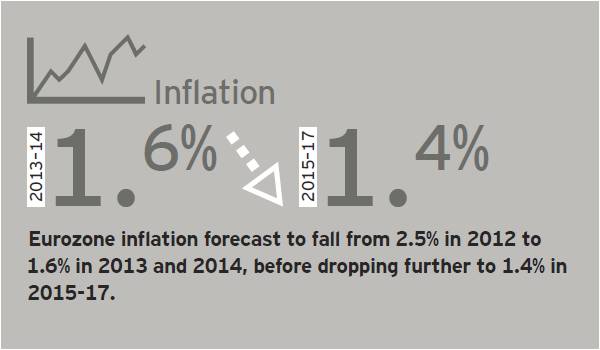
Redresarea economiilor naţionale va suferi pe termen scurt în urma impactului provocat de creşterea ratei şomajului, mai ales în economiile marginale ale Zonei Euro. Acest aspect va diminua o parte din beneficiile aduse de scăderea inflaţiei, limitând creşterea veniturilor reale ale gospodăriilor, astfel că estimările prevăd o creştere a cheltuielilor de consum de doar 0,5% în 2014 şi de 1,1% în 2015.
Redresarea depinde de reducerea gradului de îndatorare din sectorul public şi privat
Marie Diron menţionează: “Procesul de reducere a gradului de îndatorare va mai dura ceva timp. Încă sunt multe de făcut pe termen mediu pentru a limita nivelul de îndatorare, mai ales în economiile marginale. Realist vorbind, aceasta condamnă Zona Euro la un deceniu de plată a datoriilor şi de efecte negative asupra creşterii generate pe termen lung. Este nevoie de un răspuns coordonat în privinţa politicilor, astfel încât restructurarea necesară a bilanţurilor să nu sufoce economia”.
Cu toate că s-au făcut eforturi de reducere a gradului de îndatorare a sectorului public, datoriile mari din sectorul privat trebuie, de asemenea, rezolvate înainte ca economia să poată intra pe o creştere mai susţinută în Zona Euro. Spre deosebire de S.U.A. şi, într-o mai mică măsură, de Marea Britanie, rata de îndatorare a sectorului privat din Zona Euro a scăzut prea puţin.






